DE
 EN
 FR
 العربية
Contents 4
- Quali cifre sostengono la dichiarazione della FINMA sulla resilienza del settore?
- Perché il volume dei premi resta quasi invariato nonostante l'utile record?
- Cosa significa questa logica delle cifre chiave per la documentazione all'interno di un'organizzazione?
- Quale primo passo rende verificabile la documentazione di resilienza della propria organizzazione?
L’ultimo rapporto sul mercato assicurativo della FINMA mostra, in modo esemplare, come un’autorità di vigilanza fondi una dichiarazione di resilienza su cifre concrete. La FINMA attesta che il settore assicurativo svizzero si trova in una solida posizione finanziaria e sostiene questa affermazione con un risultato annuo aggregato, un rapporto di solvibilità in aumento e un rapporto di capitale più elevato. Per i responsabili di governance, rischio e conformità vale la pena esaminare la logica sottostante a queste cifre. Essa mostra quale livello di documentazione richieda, all’interno della propria organizzazione, una dichiarazione di resilienza solida.
La FINMA basa la propria valutazione della resilienza del settore assicurativo svizzero su un risultato annuo aggregato di 24,4 miliardi di franchi, superiore del 136 percento rispetto all’anno precedente, nonché su un rapporto di capitale e di solvibilità significativamente aumentato. Il fattore trainante principale è stato il reddito da investimenti, non l’attività premi. Per la documentazione interna ciò significa che le cifre chiave richiedono una base di calcolo, una fonte dei dati e una serie storica, non soltanto un numero finale.
Quali cifre sostengono la dichiarazione della FINMA sulla resilienza del settore?
La FINMA attesta che il settore assicurativo svizzero si trova complessivamente in una solida posizione finanziaria e sostiene questa affermazione con un risultato annuo aggregato di 24,4 miliardi di franchi, superiore del 136 percento rispetto all’anno precedente.
Inoltre, l’autorità di vigilanza rileva che il settore ha aumentato in modo significativo il proprio rapporto di capitale e di solvibilità durante l’anno in esame. Per la FINMA, questa combinazione di risultato, solvibilità e sviluppo del capitale costituisce la base probatoria su cui poggia la valutazione della resilienza del settore.
Il risultato è stato trainato principalmente dal reddito da investimenti: l’utile da investimenti è aumentato del 47,6 percento a 24,8 miliardi di franchi, e il rendimento degli investimenti di capitale è salito dal 3,37 al 5,00 percento.
All’interno dei segmenti, l’aumento dell’utile è stato più marcato tra gli assicuratori non vita, con 12,9 miliardi di franchi, e tra i riassicuratori, con 9,8 miliardi di franchi.
Perché il volume premi resta quasi invariato nonostante l’utile record?
Il volume premi lordo complessivo del settore è diminuito solo lievemente nel 2025, dello 0,6 percento, attestandosi a 149 miliardi di franchi, mentre nello stesso periodo le cifre di utile sono migliorate in modo significativo.
Uno sguardo ai singoli segmenti rivela un quadro eterogeneo: gli assicuratori vita sono cresciuti del 3,7 percento e quelli non vita del 2,8 percento, mentre i riassicuratori hanno dovuto registrare un calo del 6,1 percento. La FINMA attribuisce ciò principalmente alla forza del franco svizzero rispetto al dollaro, all’euro e alla sterlina.
Per l’interpretazione della dichiarazione di resilienza, ciò significa che una singola cifra come il risultato annuo aggregato spiega poco se non viene collegata allo sviluppo dei premi, alla logica dei segmenti e agli effetti di cambio. Quanto debba essere granulare una revisione delle cifre chiave all’interno della gestione interna dei rischi è descritto nell’articolo Il risk management serve il raggiungimento degli obiettivi, non se stesso.
Cosa significa questa logica delle cifre chiave per la documentazione all’interno di un’organizzazione?
Chi vuole giustificare internamente una dichiarazione di resilienza con lo stesso rigore con cui lo fa la FINMA nel proprio rapporto deve documentare non soltanto la cifra in sé, ma anche la base di calcolo, la fonte dei dati e la serie storica.
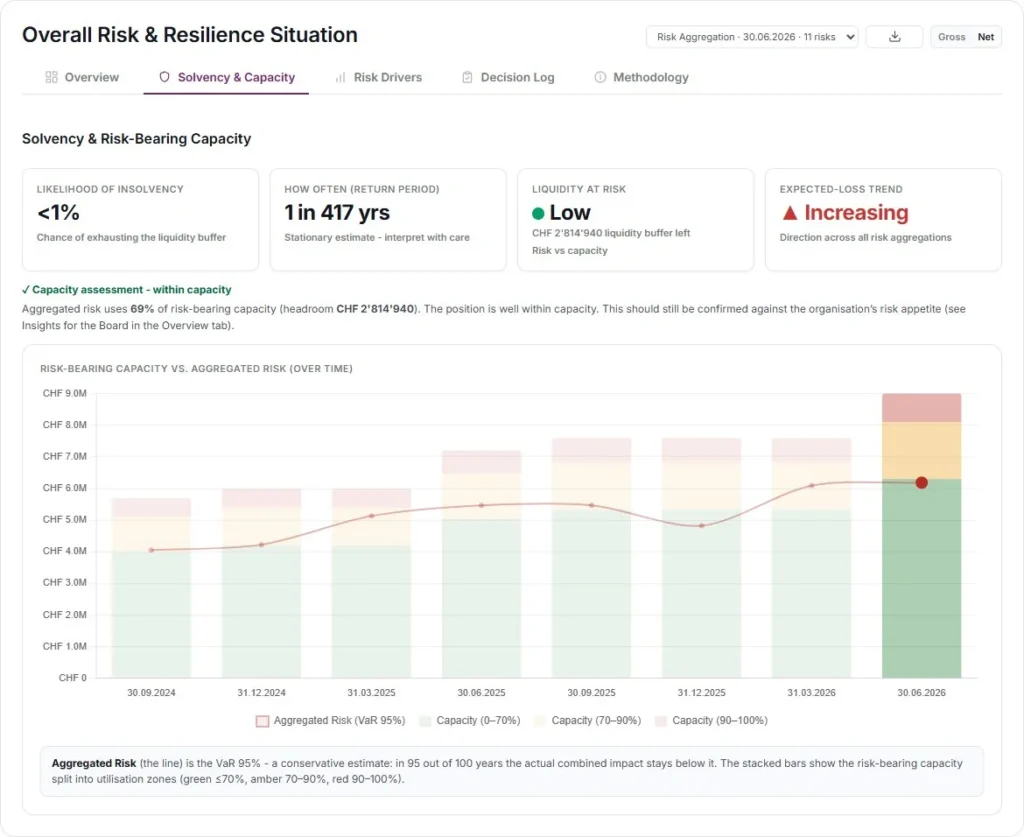
L’articolo ERM Report 2023: Financial Resilience in Focus mostra come la resilienza finanziaria nel risk management venga trattata sempre più come una categoria distinta di cifre chiave, piuttosto che come un semplice sottoprodotto del bilancio annuale. Per i responsabili di governance ciò significa concretamente: le cifre chiave sulla resilienza finanziaria dovrebbero essere documentate nel registro dei rischi in modo altrettanto tracciabile della loro logica di calcolo.
Quanto sia importante disporre di evidenze continue su più anni nei rapporti con le autorità di vigilanza è mostrato dall’articolo Cosa rivela la sanzione UBS sulla revisione di vigilanza a lungo termine, attraverso l’esempio di un istituto finanziario.
Quale primo passo rende verificabile la documentazione di resilienza della propria organizzazione?
Il primo passo consiste nel riunire i rapporti di solvibilità e di capitale utilizzati all’interno dell’organizzazione, insieme alla relativa base di calcolo e fonte dei dati, in una panoramica tracciabile.
Il risk manager presenta questa panoramica alla successiva riunione del consiglio di amministrazione o del comitato di audit, indicando esplicitamente per quali cifre esiste una serie storica continua e dove mancano evidenze. Una simile panoramica crea la base per giustificare dichiarazioni di resilienza all’interno dell’organizzazione con un rigore simile a quello del rapporto sul mercato assicurativo della FINMA.
- Registrare la cifra e la relativa base di calcolo nello stesso documento
- Assegnare chiaramente la fonte dei dati e la responsabilità per ciascuna cifra
- Dimostrare una serie storica continua su più periodi di rendicontazione
Domande frequenti
Quanto era elevato il risultato annuo aggregato del settore assicurativo svizzero secondo la FINMA?
Il risultato annuo aggregato si è attestato a 24,4 miliardi di franchi, corrispondente a un aumento del 136 percento rispetto all’anno precedente. Il fattore trainante principale è stato il reddito da investimenti: l’utile da investimenti è aumentato del 47,6 percento a 24,8 miliardi di franchi, e il rendimento degli investimenti di capitale è salito dal 3,37 al 5,00 percento.
Come si è evoluto il volume premi lordo degli assicuratori svizzeri?
Il volume premi lordo complessivo del settore è diminuito lievemente nel 2025, dello 0,6 percento, attestandosi a 149 miliardi di franchi. Gli assicuratori vita sono cresciuti del 3,7 percento e quelli non vita del 2,8 percento, mentre i riassicuratori hanno registrato un calo del 6,1 percento, dovuto in parte alla forza del franco svizzero rispetto al dollaro, all’euro e alla sterlina.
Quali segmenti hanno contribuito maggiormente all’aumento dell’utile?
L’aumento dell’utile è stato più marcato tra gli assicuratori non vita, con 12,9 miliardi di franchi, e tra i riassicuratori, con 9,8 miliardi di franchi. Tale aumento è stato trainato principalmente dal reddito da investimenti del settore e in misura minore dagli sviluppi nell’effettiva attività premi dei singoli segmenti assicurativi.
Quali informazioni dovrebbero includere le cifre di resilienza interne per essere solide?
Le cifre di resilienza interne dovrebbero documentare non soltanto il numero finale, ma anche la base di calcolo, la fonte dei dati utilizzata e una serie storica continua su più periodi di rendicontazione. Solo così una dichiarazione di resilienza all’interno di un’organizzazione può essere giustificata con un rigore simile a quello del rapporto sul mercato assicurativo della FINMA nei confronti del pubblico.
Qual è il primo passo per rivedere la documentazione di resilienza della propria organizzazione?
Il primo passo consiste nel riunire tutti i rapporti di solvibilità e di capitale utilizzati all’interno dell’organizzazione, insieme alla relativa base di calcolo e fonte dei dati, in una panoramica tracciabile. Questa viene poi presentata al consiglio di amministrazione o al comitato di audit, con un’indicazione chiara di dove esistano serie storiche continue e dove manchino ancora le relative evidenze.