

 DE
 EN
 FR
 العربية
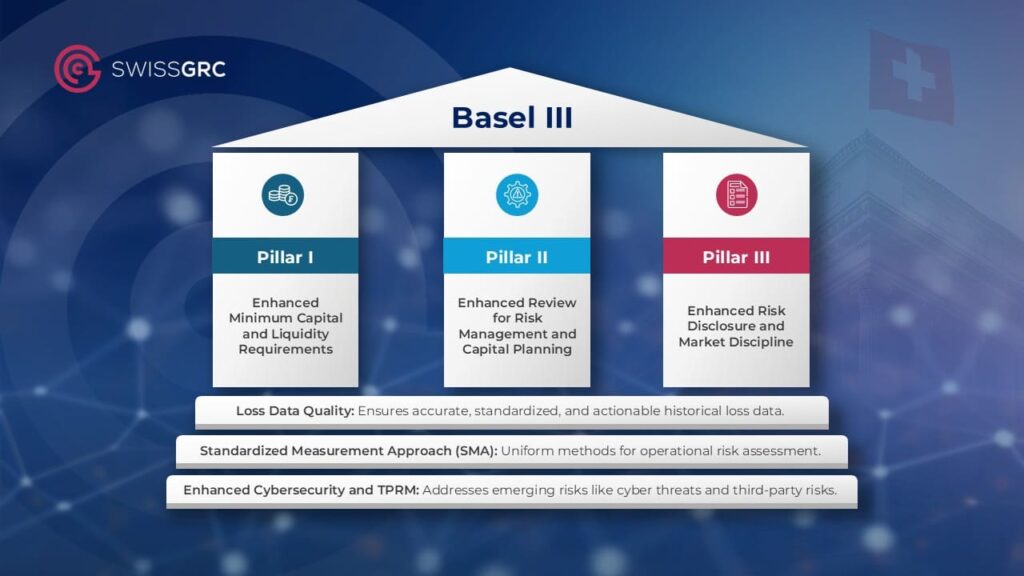
Gli standard finali di Basilea III entreranno in vigore in Svizzera il 1° gennaio 2025, come annunciato in un recente comunicato stampa del Dipartimento federale delle finanze (DFF).
La modifica dell’ordinanza sui fondi propri (OFoP) attua la componente finale di questa riforma globale, che mira a rendere il sistema bancario più resiliente e a consentire un calcolo più trasparente dell’adeguatezza patrimoniale. Gli standard finali di Basilea III introducono importanti novità, in particolare nell’ambito dei rischi operativi e dell’analisi dei dati sulle perdite. Queste riforme non solo rafforzano la stabilità della piazza finanziaria svizzera, ma promuovono anche una cultura del rischio moderna e creano le basi per una resilienza sostenibile in un contesto finanziario sempre più digitale.
Uno sguardo al passato: l’evoluzione di Basilea III
Le riforme di Basilea III sono state elaborate in risposta alla crisi finanziaria del 2008, al fine di eliminare le debolezze del sistema bancario. L’obiettivo era inasprire i requisiti in materia di capitale e liquidità e minimizzare i rischi sistemici. Dalla loro introduzione nel 2010, gli standard di Basilea III sono stati attuati per fasi, e la fase finale, posticipata al 2025 a causa della pandemia, conclude il processo di riforma.
Le modifiche più importanti della fase finale riguardano:
- Limitazione dei modelli interni: l’utilizzo di modelli interni per il calcolo dei fondi propri è disciplinato dall’introduzione di un output floor. Ciò significa che i requisiti patrimoniali basati su modelli interni non possono essere inferiori al 72,5% dei calcoli standardizzati.
- Approcci standardizzati per i rischi operativi: lo Standardized Measurement Approach (SMA) sostituisce i modelli precedenti e fa dei dati sulle perdite un elemento centrale del calcolo. In futuro, i requisiti patrimoniali si baseranno maggiormente sulla storia delle perdite e sugli indicatori commerciali delle banche.
Queste modifiche mirano ad aumentare la trasparenza e la stabilità del sistema bancario. Al contempo, incoraggeranno le banche a modernizzare i propri sistemi di risk management e ad affrontare in modo mirato le debolezze sistemiche.
Nuovi requisiti per i dati sulle perdite: focus sui rischi operativi
I rischi operativi fanno parte del quadro normativo consolidato sin da Basilea II, ma gli standard finali di Basilea III, che entreranno in vigore dal 2025, definiranno in modo significativamente più preciso questo ambito. Elemento centrale è la registrazione e l’utilizzo dei dati sulle perdite (« loss events »), che costituiscono una base fondamentale per il calcolo dei requisiti patrimoniali secondo il nuovo Standardized Measurement Approach (SMA).
I requisiti relativi alle banche dati delle perdite verranno pertanto notevolmente rafforzati dagli standard finali di Basilea III. Oltre alla registrazione degli eventi di perdita storici, il nuovo standard richiede anche l’utilizzo proattivo di questi dati nella gestione del rischio. Ciò offre alle banche l’opportunità di adottare misure preventive e di minimizzare in modo sistematico i problemi ricorrenti.
I seguenti aspetti in particolare stanno diventando centrali:
- Qualità e portata: le banche devono ampliare significativamente le proprie banche dati delle perdite per registrare informazioni dettagliate su effetti finanziari, cause e misure di accompagnamento.
- Standard uniformi: la comparabilità e la validità dei dati sono garantite da linee guida chiare per la raccolta e la gestione.
- Integrazione di nuovi rischi: oltre ai dati sulle perdite tradizionali, nuove tipologie di rischio come i rischi cyber e i problemi legati a terze parti stanno acquisendo importanza.
Gli standard finali di Basilea III richiedono inoltre la considerazione dei rischi cyber, che assumono un’importanza crescente alla luce della digitalizzazione in aumento. La FINMA sottolinea che tali scenari devono essere integrati nei dati sulle perdite e nei modelli di rischio.
Significato per la piazza finanziaria svizzera
Modificando l’ordinanza sui fondi propri, la Svizzera non si limita ad attuare gli standard internazionali, ma rafforza anche la stabilità del proprio sistema bancario. Il Dipartimento federale delle finanze sottolinea che le modifiche mirano ad aumentare la trasparenza e a promuovere la resilienza della piazza finanziaria. In media, non sono previste variazioni significative dei requisiti patrimoniali. Tuttavia, i requisiti potrebbero aumentare per gli istituti di maggiori dimensioni, rendendo necessari adeguamenti mirati.
Se da un lato i nuovi requisiti di Basilea III comporteranno indubbiamente un carico di lavoro aggiuntivo per le banche, dall’altro offrono anche opportunità di ottimizzazione di sistemi e processi. In particolare, consentono agli istituti di:
- Migliorare la trasparenza del rischio: raccogliendo e analizzando in modo sistematico i dati sulle perdite, le banche ottengono una visione più chiara del proprio panorama di rischio. Ciò rafforza la loro capacità di adottare misure preventive e garantire una stabilità a lungo termine.
- Standardizzazione e comparabilità: i nuovi requisiti creano una base per approcci di calcolo standardizzati, che soddisfa sia le esigenze normative sia le aspettative degli investitori internazionali.
- Rafforzare la resilienza strategica: l’integrazione di nuove tipologie di rischio, come gli attacchi cyber o i problemi legati a terze parti, rafforza la resilienza delle banche agli shock esterni.
Azioni consigliate per le banche
Gli standard finali di Basilea III pongono le banche di fronte a nuove sfide, ma offrono anche l’opportunità di ottimizzare il proprio risk management e rafforzare la propria resilienza. Come parte integrante della piazza finanziaria svizzera, è fondamentale non solo soddisfare questi requisiti, ma anche utilizzarli come occasione di sviluppo strategico. Le banche dovrebbero utilizzare il tempo rimanente prima dell’attuazione per allineare in modo mirato i propri sistemi e processi ai nuovi requisiti. I seguenti passi risultano particolarmente importanti:
- Verifica delle banche dati delle perdite: tutti i dati rilevanti sono completi, di alta qualità e standardizzati? Una banca dati solida è essenziale per soddisfare i requisiti normativi e prendere decisioni fondate.
- Integrazione di nuovi rischi: le banche dovrebbero garantire che i rischi cyber e i problemi legati a terze parti siano integrati in modo sistematico nei propri modelli. Ciò richiede un coordinamento stretto tra il risk management e i reparti IT.
- Sensibilizzazione e formazione: i collaboratori dovrebbero essere formati sui nuovi requisiti e preparati all’utilizzo di nuovi strumenti. Workshop e corsi di formazione regolari aumentano la consapevolezza sui nuovi rischi.
- Adeguamenti tecnologici: investire in una tecnologia GRC (Governance, Risk e Compliance) moderna può creare vantaggi competitivi decisivi. Strumenti come la GRC Toolbox, appositamente concepiti per registrare e analizzare i dati sulle perdite, consentono un’attuazione efficiente dei requisiti normativi.
Gli standard di Basilea III sono più di un semplice ostacolo normativo: rappresentano un’opportunità per plasmare attivamente il futuro del sistema bancario. Se desidera saperne di più sui nuovi requisiti o necessita di supporto nell’adeguamento dei propri processi, contatti i nostri esperti.



