DE
 EN
 IT
 العربية
Contents 4
Le dernier rapport sur le marché de l’assurance de la FINMA montre de manière exemplaire comment une autorité de surveillance étaye une déclaration de résilience à l’aide de chiffres clés concrets. La FINMA atteste que le secteur suisse de l’assurance se trouve dans une position financière solide et appuie cette affirmation sur un résultat annuel agrégé, un ratio de solvabilité accru et un ratio de capital plus élevé. Pour les responsables gouvernance, risques et conformité, il vaut la peine d’examiner la logique sous-jacente à ces chiffres clés. Elle montre quel niveau de documentation une déclaration de résilience solide exige au sein de leur propre organisation.
La FINMA fonde son évaluation de la résilience du secteur suisse de l’assurance sur un résultat annuel agrégé de CHF 24,4 milliards, en hausse de 136 % par rapport à l’année précédente, ainsi que sur un ratio de capital et de solvabilité nettement accru. Le principal moteur a été le résultat des placements, et non l’activité de primes. Pour la documentation interne, cela signifie que les chiffres clés doivent s’accompagner d’une base de calcul, d’une source de données et d’une série chronologique, et non se limiter à un chiffre final.
Quels chiffres étayent la déclaration de la FINMA sur la résilience du secteur ?
La FINMA atteste que le secteur suisse de l’assurance se trouve globalement dans une position financière solide et appuie cette affirmation sur un résultat annuel agrégé de CHF 24,4 milliards, soit 136 % de plus que l’année précédente.
L’autorité de surveillance constate en outre que le secteur a nettement augmenté son ratio de capital et de solvabilité au cours de l’exercice sous revue. Pour la FINMA, cette combinaison entre résultat, solvabilité et évolution du capital constitue la base factuelle sur laquelle repose l’évaluation de la résilience du secteur.
Le résultat a été porté principalement par le résultat des placements : le bénéfice des placements a progressé de 47,6 % pour atteindre CHF 24,8 milliards, et le rendement des placements de capitaux est passé de 3,37 % à 5,00 %.
Au sein des segments, la hausse du bénéfice a été la plus forte chez les assureurs non-vie, avec CHF 12,9 milliards, et chez les réassureurs, avec CHF 9,8 milliards.
Pourquoi le volume de primes reste-t-il presque inchangé malgré un profit record ?
Le volume total de primes brutes du secteur n’a que légèrement reculé en 2025, de 0,6 %, à CHF 149 milliards, alors que les chiffres de bénéfice se sont nettement améliorés sur la même période.
Un examen des différents segments révèle une image contrastée : les assureurs vie ont progressé de 3,7 % et les assureurs non-vie de 2,8 %, tandis que les réassureurs ont dû accepter un recul de 6,1 %. La FINMA attribue cela principalement à la vigueur du franc suisse face au dollar, à l’euro et à la livre.
Pour l’interprétation de la déclaration de résilience, cela signifie qu’un chiffre isolé comme le résultat annuel agrégé n’explique que peu de choses s’il n’est pas relié à l’évolution des primes, à la logique des segments et aux effets de change. Le degré de granularité avec lequel les chiffres clés devraient être examinés au sein de la gestion des risques interne est décrit dans l’article La gestion des risques sert les objectifs, pas elle-même.
Que signifie cette logique de chiffres clés pour la documentation au sein d’une organisation ?
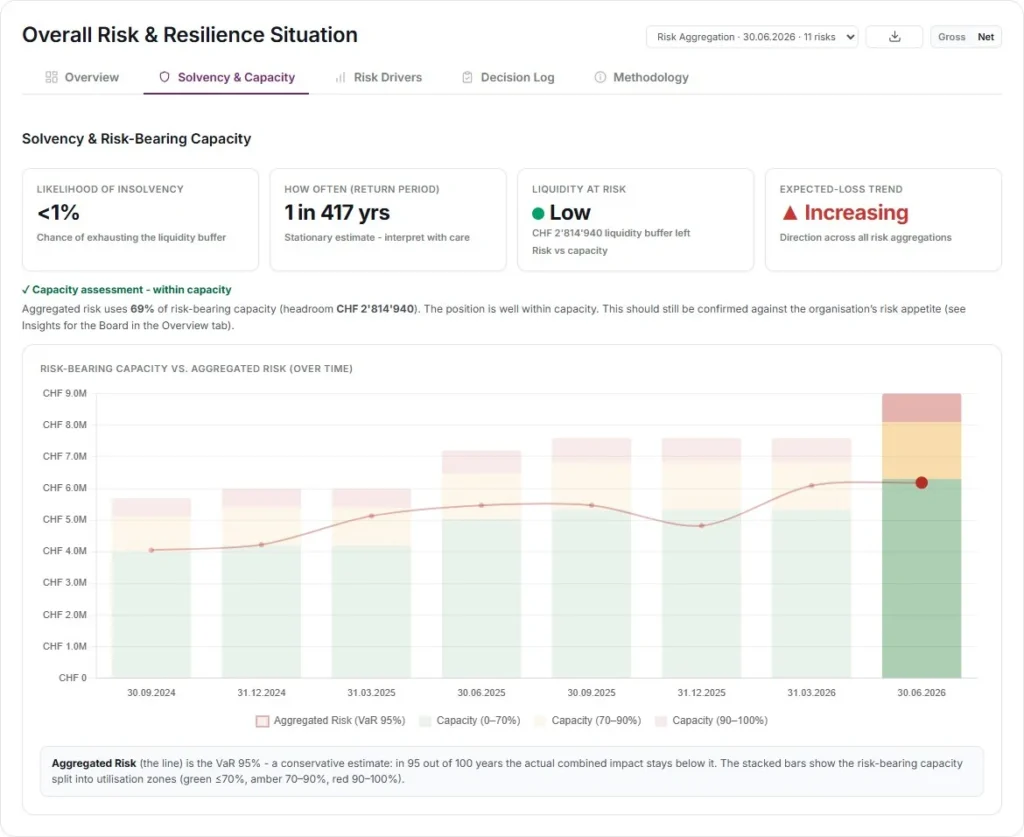
Quiconque souhaite justifier en interne une déclaration de résilience avec la même rigueur que la FINMA dans son rapport doit documenter non seulement le chiffre lui-même, mais aussi la base de calcul, la source des données et la série chronologique.
L’article ERM Report 2023: Financial Resilience in Focus montre que la résilience financière est de plus en plus traitée, dans la gestion des risques, comme une catégorie de chiffres clés à part entière, plutôt que comme un simple sous-produit des comptes annuels. Pour les responsables gouvernance, cela signifie concrètement : les chiffres clés relatifs à la résilience financière devraient être documentés dans le registre des risques de manière tout aussi traçable que leur logique de calcul.
L’importance de disposer de preuves continues sur plusieurs années face aux autorités de surveillance est illustrée par l’article Ce que révèle l’amende infligée à UBS sur le contrôle prudentiel de long terme, à l’exemple d’un établissement financier.
Quelle première étape rend vérifiable la documentation de résilience propre à une organisation ?
La première étape consiste à réunir dans une vue d’ensemble traçable les ratios de solvabilité et de capital utilisés au sein de l’organisation, ainsi que leur base de calcul et leur source de données.
Le responsable des risques présente cette vue d’ensemble lors de la prochaine séance du conseil d’administration ou du comité d’audit, en indiquant explicitement pour quels chiffres une série chronologique continue existe et où des preuves manquent encore. Une telle vue d’ensemble crée la base permettant de justifier les déclarations de résilience au sein de l’organisation avec une rigueur comparable à celle du rapport sur le marché de l’assurance de la FINMA.
- Consigner le chiffre et sa base de calcul dans le même document
- Attribuer clairement la source des données et la responsabilité pour chaque chiffre
- Démontrer une série chronologique continue sur plusieurs périodes de reporting
Questions fréquentes
Quel a été le montant du résultat annuel agrégé du secteur suisse de l’assurance selon la FINMA ?
Le résultat annuel agrégé s’est établi à CHF 24,4 milliards, soit une hausse de 136 % par rapport à l’année précédente. Le principal moteur a été le résultat des placements : le bénéfice des placements a progressé de 47,6 % pour atteindre CHF 24,8 milliards, et le rendement des placements de capitaux est passé de 3,37 % à 5,00 %.
Comment a évolué le volume de primes brutes des assureurs suisses ?
Le volume total de primes brutes du secteur a légèrement reculé en 2025, de 0,6 %, à CHF 149 milliards. Les assureurs vie ont progressé de 3,7 % et les assureurs non-vie de 2,8 %, tandis que les réassureurs ont enregistré un recul de 6,1 %, en partie en raison de la vigueur du franc suisse face au dollar, à l’euro et à la livre.
Quels segments ont le plus contribué à la hausse du bénéfice ?
La hausse du bénéfice a été la plus forte chez les assureurs non-vie, avec CHF 12,9 milliards, et chez les réassureurs, avec CHF 9,8 milliards. Cette hausse a été portée principalement par le résultat des placements du secteur, et dans une moindre mesure par l’évolution de l’activité de primes proprement dite des différents segments d’assurance.
Quelles informations les chiffres de résilience internes devraient-ils inclure pour être robustes ?
Les chiffres de résilience internes devraient documenter non seulement le chiffre final, mais aussi la base de calcul, la source de données utilisée et une série chronologique continue sur plusieurs périodes de reporting. Ce n’est qu’ainsi qu’une déclaration de résilience au sein d’une organisation peut être justifiée avec une rigueur comparable à celle du rapport sur le marché de l’assurance de la FINMA vis-à-vis du public.
Quelle est la première étape pour examiner la documentation de résilience propre à une organisation ?
La première étape consiste à réunir dans une vue d’ensemble traçable tous les ratios de solvabilité et de capital utilisés au sein de l’organisation, ainsi que leur base de calcul et leur source de données. Cette vue d’ensemble est ensuite présentée au conseil d’administration ou au comité d’audit, en indiquant clairement où des séries chronologiques continues existent et où les preuves correspondantes manquent encore.