DE
 EN
 IT
 العربية
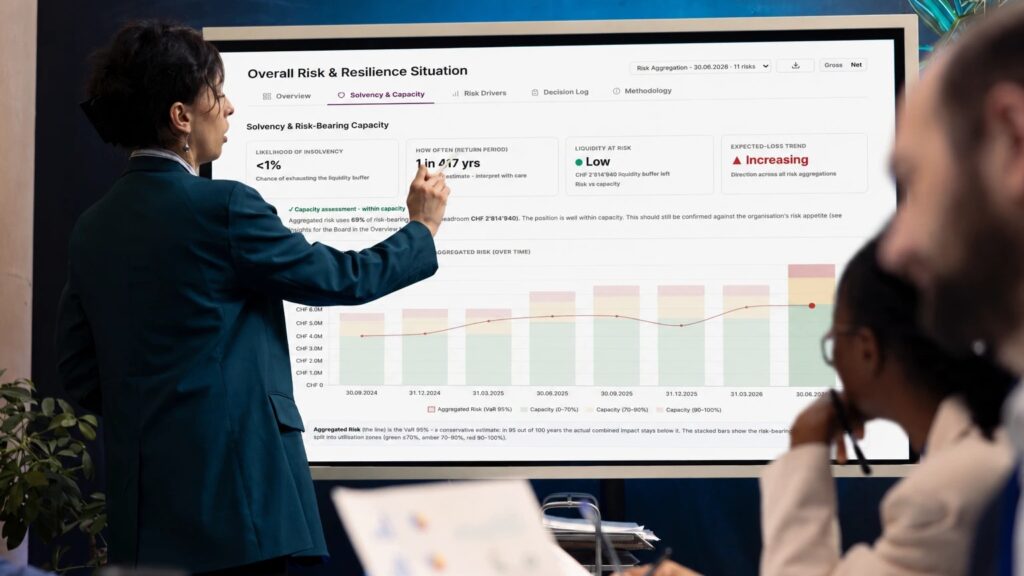
Tout responsable des risques connaît ce moment. Le rapport est prêt : clair, complet, rigoureux. Le conseil d’administration acquiesce, pose peut-être une seule question, puis passe au point suivant de l’ordre du jour. Et rien ne se passe. Non par désintérêt du conseil, mais parce que le rapport répondait à une question que le conseil ne s’était jamais réellement posée.
Le risque est généralement présenté dans le langage des professionnels du risque. Parfois sous la forme d’une carte de chaleur dont il est difficile de tirer une conclusion ferme. Parfois sous la forme d’une analyse quantitative, remplie de distributions et d’indicateurs que presque personne dans la salle ne lit vraiment. Aucune des deux approches n’est erronée. Ce n’est simplement pas le langage dans lequel un conseil décide.
Le plus souvent, ce n’est pas la qualité des chiffres qui est en cause. Le rapport répondait à une question que le conseil ne s’était jamais réellement posée.
Un conseil d’administration ne pense pas en risques, il pense en conséquences
Les questions réellement soulevées autour de la table sont remarquablement simples, et toujours les mêmes. Combien cela pourrait-il nous coûter ? Jusqu’où peut aller une mauvaise année ? Pouvons-nous l’absorber ? Quel montant devrions-nous mettre de côté, et quelle part de ce montant devrions-nous assurer ? Et que décidons-nous aujourd’hui ? Un bon reporting des risques n’est, au fond, rien d’autre que la discipline consistant à répondre à cet enchaînement de questions, en laissant de côté tout ce qui n’y contribue pas. C’est précisément autour de cet enchaînement que nous avons conçu le Board Risk Reporting dans GRC Toolbox.
Du registre des risques à un montant en francs
Le point de départ, ce sont les données déjà présentes dans votre registre des risques. À partir de la fréquence et de la gravité de chaque risque, GRC Toolbox exécute des milliers de scénarios et les agrège en une vision d’ensemble. « Le risque XY est élevé » devient un montant en francs. C’est la profondeur qu’apporte une simulation. Mais la profondeur n’est pas le récit, elle n’en est que la matière première. C’est un peu comme une prévision météorologique : personne ne veut voir les relevés bruts des stations de mesure. On veut savoir s’il faudra prendre un parapluie demain.
D’un chiffre à une affirmation qui compte
Le véritable travail commence ensuite : tirer de la distribution les quelques affirmations qui font avancer le conseil. Ce à quoi s’attendre lors d’une année typique. Jusqu’où le montant peut grimper lors d’une année rare mais réaliste. Puis l’étape qui fait toute la différence : confronter ce risque à la capacité de l’entreprise à le porter, qui correspond, pour bon nombre de nos clients, aux liquidités disponibles. C’est seulement là qu’un chiffre intéressant devient une affirmation pertinente. Non pas « la perte pourrait être élevée », mais un montant concret en francs, mesuré à l’aune du coussin de sécurité de l’entreprise.
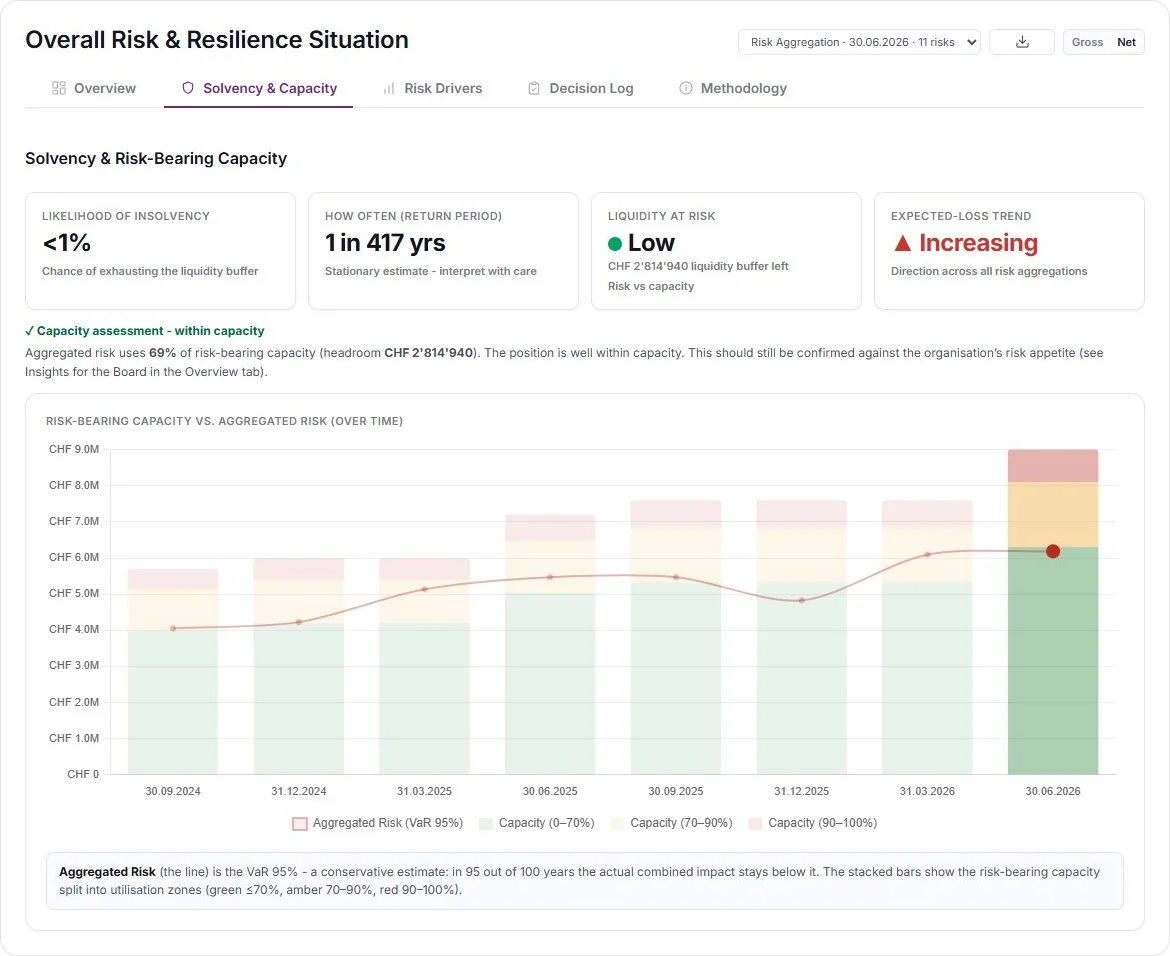
Voilà à quoi ressemble cette étape de traduction : le risque agrégé confronté au coussin de liquidité, exprimé sous la forme d’un montant concret en francs plutôt que d’un feu tricolore.
Le langage que les conseils d’administration comprennent
Un conseil d’administration décide rarement du risque dans l’abstrait. Il décide d’un budget, de réserves, d’assurances, et du risque résiduel qu’il est prêt à porter. C’est précisément dans ce langage que le rapport traduit les chiffres. La perte annuelle attendue devient la base de la réserve à prévoir. L’écart entre la perte attendue et une année rare et sévère révèle la tranche qu’il vaut la peine d’assurer ou de transférer autrement. Et la plage située au-delà met en évidence le risque résiduel extrême qu’aucune assurance ne couvre entièrement. Une distribution de pertes devient ainsi trois leviers concrets : combien mettre de côté, quoi transférer et quoi accepter en connaissance de cause.
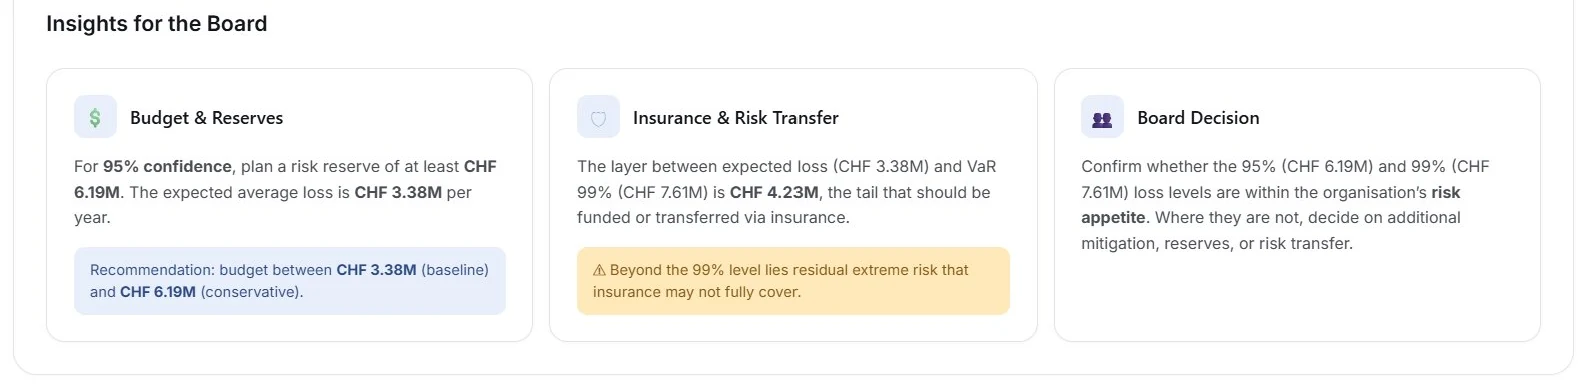
Les mêmes chiffres, traduits dans les leviers du conseil d’administration : la provision, le transfert de risque et le risque résiduel assumé en connaissance de cause, confronté à l’appétence au risque.
La valeur réside dans ce que l’on écarte
La valeur ne vient pas de ce que vous montrez, mais de ce que vous écartez délibérément.
Il est tentant d’exposer toute cette puissance de calcul : chaque histogramme, chaque centile. Mais chaque indicateur supplémentaire que le conseil d’administration ne comprend pas coûte précisément l’attention dont la décision a besoin. Nous n’avons donc pas supprimé la profondeur, nous l’avons déplacée au niveau inférieur. Ceux qui le souhaitent trouvent la méthodologie complète, le glossaire et les hypothèses à un clic. La page destinée au conseil d’administration, elle, reste sobre.
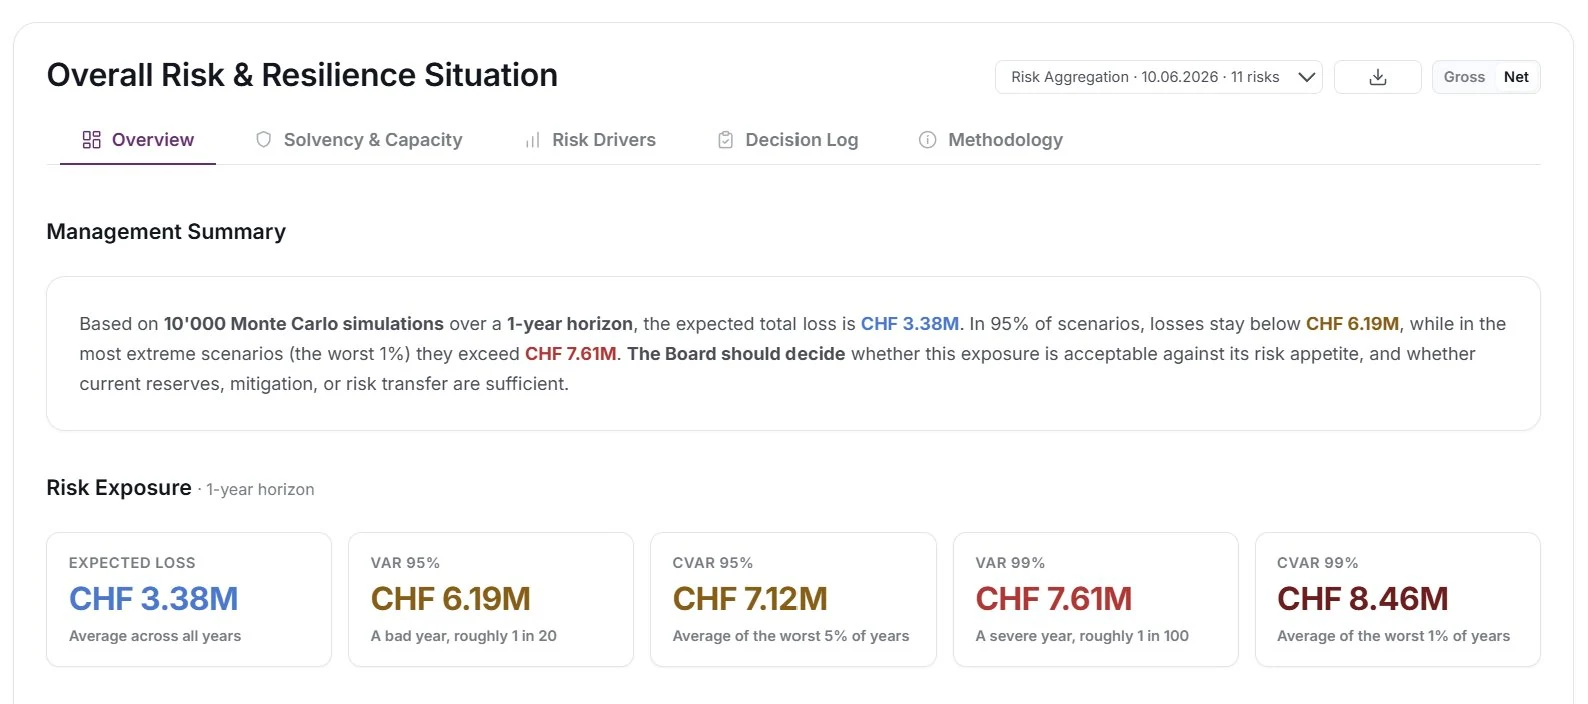
La page destinée au conseil d’administration s’ouvre sur un énoncé de deux phrases, pas sur un graphique. Les statistiques sont présentes, mais elles ne s’imposent pas.
La décision a sa place dans le rapport
Vient ensuite la partie que la plupart des outils de reporting laissent totalement de côté : la décision elle-même. Un rapport qui ne consigne aucune décision n’est qu’un instantané. La décision du conseil d’administration, sa justification et les actions qui en découlent sont donc consignées directement dans la même exécution. La fois suivante, vous ne voyez pas seulement les nouveaux chiffres, vous voyez aussi ce qui a été décidé la fois précédente et si cela a fonctionné. C’est ainsi que le reporting devient une piste de gouvernance traçable.
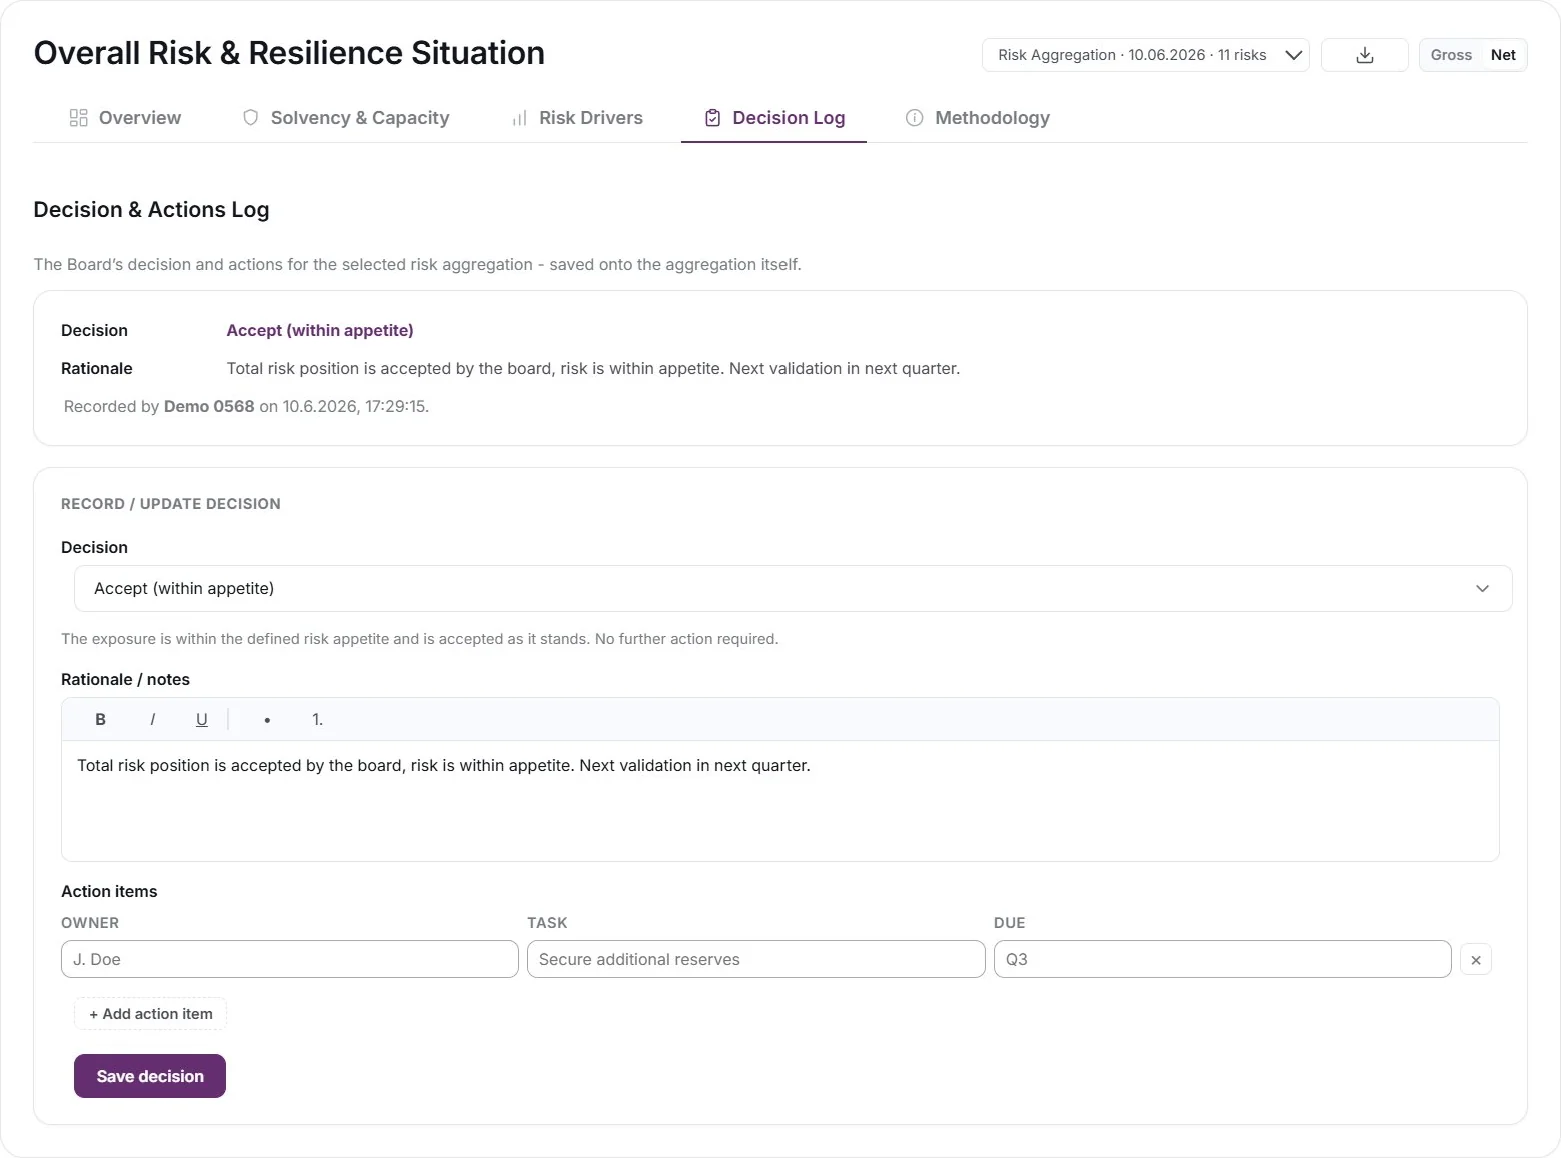
La décision a sa place dans le rapport, et non dans un procès-verbal distinct. Documentée et auditable.
Ce qui change réellement
Au fond, le changement est à la fois plus modeste et plus important qu’il n’y paraît. Plus modeste, car les briques de base, simulation, indicateurs, capacité à porter le risque, n’ont rien de nouveau. Plus important, car la perspective s’inverse : il ne s’agit plus de « comment montrer tout ce que nous avons calculé », mais de « de quoi le conseil d’administration a-t-il besoin pour décider ».
La quantification des risques fournit les chiffres. Le Board Risk Reporting les transforme en décision.
Deux façons d’explorer l’approche, de la simulation à la décision.
Nous parcourons en direct avec vous l’intégralité du parcours, de la simulation à la décision, avec du temps pour vos questions.
Nous vous présentons la quantification des risques et le Board Risk Reporting sur des données réalistes, et nous voyons comment cela s’articule avec votre propre registre des risques.