DE
 EN
 IT
 العربية
Contents 5
- Qu'exige fondamentalement la circulaire ?
- Quelles échéances s'appliquent à quels établissements ?
- Quelle structure de gouvernance doit être en place avant l'évaluation de la matérialité ?
- Qu'est-ce que cela implique pour l'analyse de scénarios elle-même ?
- Qu'est-ce que cela implique pour la préparation avant l'échéance ?
La circulaire FINMA 2026/1 « Risques financiers liés à la nature », publiée le 12 décembre 2024, oblige les banques et les assureurs à réaliser une évaluation de la matérialité fondée sur des analyses de scénarios. Les délais échelonnés, le 1er janvier 2026 pour les établissements des catégories 1 et 2 et le 1er janvier 2027 pour les catégories 3 à 5, paraissent généreux. Quiconque voit dans ce délai une simple marge de temps oublie que l’analyse de scénarios suppose elle-même une structure de gouvernance : les rôles, les compétences et l’expertise doivent être définis et documentés avant même que la première évaluation puisse commencer.
Avant de procéder à une évaluation de la matérialité des risques liés à la nature au titre de la circulaire FINMA 2026/1, un établissement doit définir et documenter les compétences et les responsabilités en matière d’identification, d’évaluation, de gestion, de surveillance et de reporting. Le conseil d’administration, la direction générale, les fonctions de contrôle et l’audit interne doivent disposer d’une expertise suffisante à cet effet. Cette structure de gouvernance s’impose indépendamment des délais échelonnés du 1er janvier 2026 et du 1er janvier 2027, en amont de la première analyse de scénarios.
Qu’exige fondamentalement la circulaire ?
La circulaire définit largement les risques financiers liés à la nature et impose aux banques et aux assureurs d’identifier, d’évaluer, de gérer et de surveiller ces risques de manière structurée.
Selon le ch. 9 de la circulaire, un risque financier lié à la nature se définit comme le potentiel, à court, moyen ou long terme, d’effets directs ou indirects sur un établissement résultant de son exposition aux risques liés au climat et aux autres risques liés à la nature. La FINMA poursuit ainsi explicitement une approche large, qui va au-delà du changement climatique et s’aligne sur les référentiels internationaux, comme elle l’indique dans son communiqué de presse du 12 décembre 2024.
Sont exclus du champ d’application les établissements soumis à la LPCC et à la LEFin, ainsi que les établissements relevant des régimes des petites banques et des petits assureurs. Pour tous les autres établissements, le principe de proportionnalité s’applique : la taille, la complexité, la structure et le modèle d’affaires déterminent le niveau de détail requis pour la mise en œuvre, et non l’obligation elle-même.
Quels délais s’appliquent à quels établissements ?
Les établissements des catégories 1 et 2 doivent satisfaire aux exigences de la circulaire FINMA 2026/1 à partir du 1er janvier 2026, les établissements des catégories 3 à 5 à partir du 1er janvier 2027, comme l’indique le cabinet d’avocats Bratschi dans son analyse du 16 avril 2025.
Cet échelonnement correspond à l’annonce de la FINMA selon laquelle la circulaire s’appliquera dans un premier temps exclusivement aux risques financiers liés au climat. Les établissements des catégories 4 et 5 bénéficient en outre d’un allègement supplémentaire : ils sont dispensés des approches quantitatives de l’analyse de scénarios.
D’autres initiatives réglementaires prévoient des périodes de transition échelonnées de manière comparable, par exemple les échéances internationales de Bâle III, qui courent jusqu’en 2027. L’échelonnement par catégorie ne change toutefois rien au fait que les fondements de gouvernance doivent être en place pour tous les établissements avant la première évaluation, indépendamment du délai individuel.
Quelle structure de gouvernance doit être en place avant l’évaluation de la matérialité ?
Le ch. 14 de la circulaire exige d’un établissement qu’il définisse et documente les compétences et les responsabilités en matière d’identification, d’évaluation, de gestion, de surveillance et de reporting avant qu’il n’évalue les risques liés à la nature.
Cela concerne l’organe suprême de direction ou le conseil d’administration, y compris ses comités, la direction générale, les fonctions de contrôle indépendantes et l’audit interne. Ces organes doivent exercer leur rôle conformément aux circulaires FINMA en vigueur 2017/1 sur la gouvernance d’entreprise des banques et 2017/2 pour les assureurs, et disposer d’une expertise suffisante en matière de risques liés à la nature.
Le rapport explicatif de la FINMA sur la circulaire souligne en outre que la gestion de ces risques doit être intégrée de manière adéquate dans les dispositifs de gouvernance d’entreprise existants. La manière dont les responsabilités peuvent être clairement délimitées entre l’audit interne et les autres fonctions de contrôle est décrite dans le modèle des trois lignes actualisé.
Qu’est-ce que cela implique pour l’analyse de scénarios elle-même ?
L’évaluation de la matérialité repose sur des analyses de scénarios, qui doivent au minimum comporter des considérations qualitatives sur des scénarios défavorables et leurs effets sur le modèle d’affaires, y compris des événements de faible probabilité.
Pour la conception de l’identification des risques, les ch. 17 à 21 de la circulaire exigent que des indicateurs quantitatifs ou qualitatifs ainsi que des seuils de matérialité soient pris en compte pour chaque risque individuel. Les analyses de scénarios doivent elles-mêmes intégrer différentes évolutions futures, y compris des événements de faible probabilité. Des dérogations à ces exigences sont possibles dans des cas justifiés, et la périodicité de l’identification des risques est elle aussi flexible.
L’efficacité des instruments et des méthodes utilisés pour atténuer les risques doit être évaluée régulièrement. Les méthodes, les informations et les processus devraient faire l’objet d’un examen par des experts internes ou externes, ce qui suppose que la responsabilité de cet examen soit déjà ancrée sur le plan organisationnel, au lieu de n’apparaître qu’avec la première analyse.
Qu’est-ce que cela implique pour la préparation avant l’échéance ?
Les établissements devraient mettre en place dès maintenant la structure de gouvernance exigée au ch. 14, indépendamment de leur propre délai, car elle constitue la condition préalable à toute analyse de scénarios ultérieure.
Une première étape concrète : le conseil d’administration et la direction générale déterminent quelle fonction de contrôle est responsable de l’identification des risques liés à la nature, quelle unité réalise l’analyse de scénarios et qui rend compte des résultats à l’organe suprême de direction. Cette répartition est documentée avant que les indicateurs ou les seuils de matérialité ne soient définis.
Les établissements des catégories 1 et 2 ont jusqu’au 1er janvier 2026 pour le faire, ceux des catégories 3 à 5 jusqu’au 1er janvier 2027, conformément aux délais de la circulaire FINMA 2026/1. Les établissements qui ne traitent la répartition des responsabilités de gouvernance que peu avant leur propre échéance repoussent d’autant le démarrage de l’analyse de fond elle-même.
Documenter les rôles de gouvernance et les indicateurs de risque
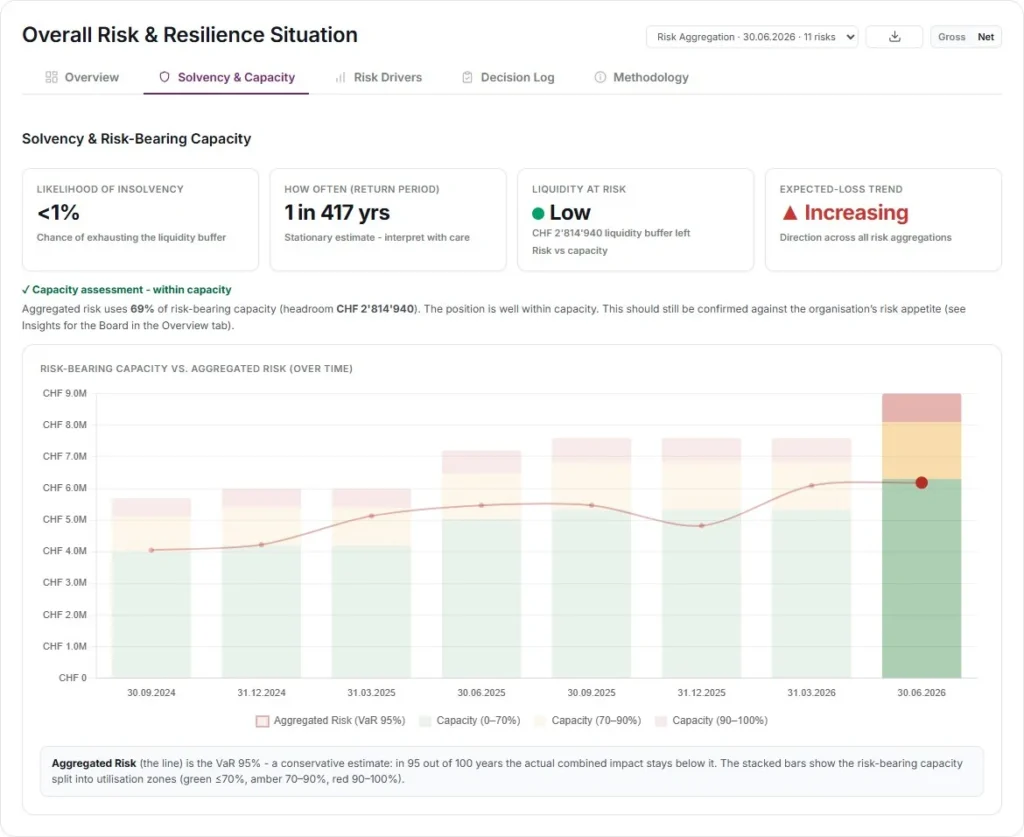
La solution Gestion des risques cartographie les responsabilités et les indicateurs de risque au sein d’une structure unique. Elle préserve la traçabilité des responsabilités et des évaluations en vue d’un examen ultérieur.
Gestion des risquesQuestions fréquentes
À partir de quand la circulaire FINMA 2026/1 s’applique-t-elle aux banques et aux assureurs ?
Les établissements des catégories 1 et 2 doivent satisfaire aux exigences à partir du 1er janvier 2026, les établissements des catégories 3 à 5 à partir du 1er janvier 2027. L’échelonnement ne change rien au fait que les fondements de gouvernance de l’évaluation de la matérialité doivent déjà être en place avant l’échéance concernée.
Quels établissements sont exclus du champ de la circulaire FINMA 2026/1 ?
Sont exclus du champ d’application les établissements soumis à la LPCC et à la LEFin, ainsi que les établissements relevant des régimes des petites banques et des petits assureurs. Pour toutes les autres banques et tous les autres assureurs, le principe de proportionnalité s’applique : la taille, la complexité, la structure et le modèle d’affaires déterminent le niveau de détail requis pour la mise en œuvre, et non l’obligation même de procéder à l’évaluation de la matérialité.
Qui est responsable des risques financiers liés à la nature au sein d’un établissement ?
Le conseil d’administration ou organe suprême de direction, la direction générale, les fonctions de contrôle indépendantes et l’audit interne doivent exercer leur rôle conformément aux circulaires existantes sur la gouvernance d’entreprise et disposer d’une expertise suffisante. Les compétences et les responsabilités en matière d’identification, d’évaluation, de gestion, de surveillance et de reporting doivent être documentées au préalable, conformément au ch. 14.
Tous les établissements doivent-ils réaliser des analyses de scénarios quantitatives ?
Non. Les établissements des catégories 4 et 5 sont dispensés des approches quantitatives de l’analyse de scénarios. Ils doivent néanmoins documenter au moins des considérations qualitatives sur des scénarios défavorables et leurs effets sur le modèle d’affaires, y compris des événements de faible probabilité, comme la circulaire l’exige de manière générale pour tous les établissements.
Qu’est-ce qu’un risque financier lié à la nature selon la FINMA ?
Selon le ch. 9 de la circulaire, un risque financier lié à la nature est le potentiel, à court, moyen ou long terme, d’effets directs ou indirects sur un établissement résultant de son exposition aux risques liés au climat et aux autres risques liés à la nature. La FINMA poursuit ainsi une approche large qui va au-delà du changement climatique.